جدول ميزانية البيت الشهرية وتنظيم مصروفات الأسرة والتوفير شيت Excel
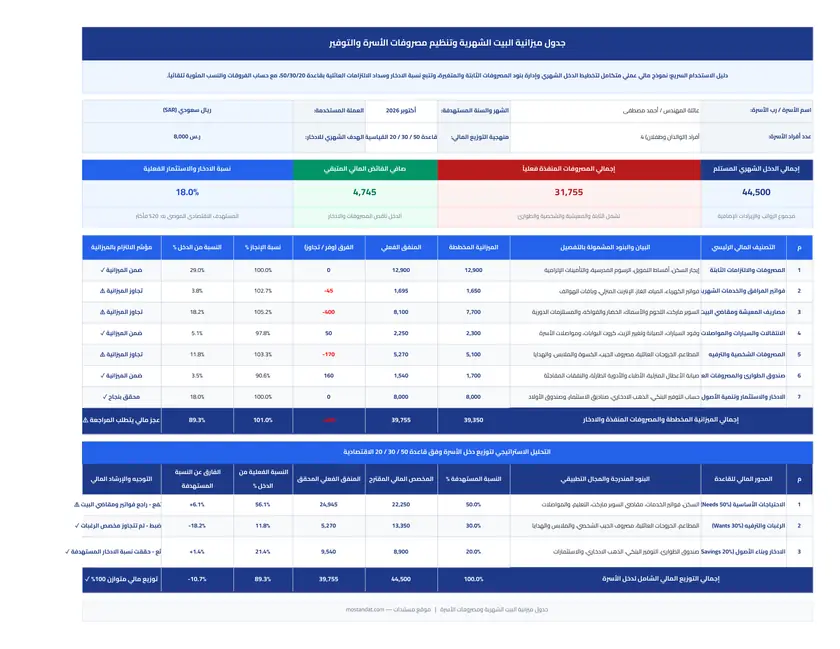
صورة معاينة الملف (.XLSX)
نظرة شاملة على جدول ميزانية البيت الشهرية وتنظيم مصروفات الأسرة والتوفير شيت Excel وأهم استخداماته
يعد التخطيط المالي المنزلي أحد أهم ركائز استقرار الأسرة وتحقيق أهدافها المستقبلية؛ فالاعتماد على التقديرات الشفهية أو الإنفاق العشوائي يؤدي غالباً إلى نفاد الراتب قبل نهاية الشهر والوقوع في فخ الديون. يوفر هذا النموذج المصمم ببرنامج Microsoft Excel إطاراً محاسبياً عائلياً احترافياً وسهل الاستخدام، يتيح لرب الأسرة أو الزوجين تسجيل مصادر الدخل، ووضع سقف مالي تقديري لكل بند من بنود الإنفاق، ثم مقارنة المنفق الفعلي بالمخطط لحظياً. كما يطبق النموذج قاعدة 50/30/20 المالية العالمية لتقييم كفاءة التوزيع بين الاحتياجات الضرورية والرغبات الترفيهية وحجم الادخار المالي.
أبرز الاستخدامات والحالات العملية لهذا النموذج:
إدارة المصروفات الشهرية وضبط ميزانية الأسرة
تسجيل الرواتب ومصادر الدخل وتوزيعها على بنود الإنفاق المختلفة لمراقبة المصروفات ومنع العجز المالي قبل نهاية الشهر.
بناء صندوق الطوارئ والتحوط للأزمات غير المتوقعة
تخصيص مبلغ شهري محدد للأعطال المنزلية والفحوصات الطبية المفاجئة وتتبع تراكم رصيد الطوارئ بأمان.
تطبيق قاعدة 50 / 30 / 20 وتنمية مدخرات الأسرة
توزيع الدخل تلقائياً: 50% للاحتياجات الأساسية، 30% للرغبات والأنشطة الترفيهية، و20% للادخار والاستثمار وبناء الأصول.
التخطيط المالي السنوي وسداد الأقساط والديون
جدولة التزامات الأقساط البنكية والرسوم الدراسية ومصروفات المناسبات الموسمية كالأعياد وبداية العام الدراسي.
الفئات والجهات المستفيدة من هذا الملف:
محتويات ومكونات الملف بالتفصيل
الورقة الأولى (01_لوحة_تحكم_الميزانية_الشهرية)
تتضمن ترويسة ملف الأسرة، و4 بطاقات مؤشرات أداء رئيسية (إجمالي الدخل، إجمالي المصروفات، صافي الفائض المالي، ونسبة الادخار الفعلية)، وجدول ملخص توزيع الميزانية على 7 فئات رئيسية، بالإضافة إلى جدول التحليل الاستراتيجي لقاعدة 50/30/20.
الورقة الثانية (02_سجل_الحركات_التفصيلي)
سجل محاسبي شامل مقسم إلى 8 جداول تفصيلية: مصادر الدخل، الالتزامات الثابتة، فواتير المرافق، مقاضي البيت والمعيشة، مصاريف السيارات والمواصلات، المصروفات الشخصية والترفيه، صندوق الطوارئ، وبنود الادخار والاستثمار، مع مجاميع وحساب فروقات تلقائية.
الورقة الثالثة (03_إعدادات_العملة_والنسب)
لوحة ضبط مركزية تتيح تغيير العملة المستخدمة (ريال سعودي، جنيه مصري، درهم إماراتي، دينار كويتي، دولار)، وتعديل الشهر المستهدف، وأهداف الادخار وصندوق الطوارئ، مع دليل استرشادي للقواعد المالية.
المعادلات الحسابية التلقائية والربط الديناميكي
معادلات إكسيل قياسية نشطة تجمع البيانات من الجداول التفصيلية وتحسب الفروقات، ونسب التنفيذ، ونسبة كل بند من إجمالي الدخل، وتظهر تنبيهات فورية عند تجاوز الميزانية المقررة.
إرشادات ونصائح هامة عند التعديل أو الطباعة
-
✓
ابدأ بفتح الورقة الثالثة (03_إعدادات_العملة_والنسب) لتحديد اسم الشهر ورمز العملة المناسبة لبلدك قبل البدء في إدخال الأرقام.
-
✓
طبق قاعدة (ادخر أولاً ثم انفق الباقي)؛ احرص على تحويل مبلغ الادخار المالي لحساب مستقل في نفس يوم نزول الراتب.
-
✓
قم بتحديث السجل التفصيلي في الورقة الثانية بانتظام كل يومين أو نهاية كل أسبوع لتجنب تراكم الفواتير ونسيان المصروفات النقدية الصغيرة.
-
✓
احتفظ بنسخة نظيفة من الشيت كقالب أساسي، وقم بعمل نسخة مستقلة لكل شهر جديد لمقارنة أداء الأسرة المالي وتطور المدخرات على مدار العام.
خطوات تحميل واستخدام الملف
- 1 تحميل الملف وفتحه في إكسيل: اضغط على زر التحميل للحصول على ملف الإكسيل بصيغة .xlsx وافتحه بواسطة Microsoft Excel أو Google Sheets.
- 2 ضبط العملة وتحديد الشهر: انتقل إلى شيت (03_إعدادات_العملة_والنسب) وحدد العملة المستخدمة واسم الشهر وهدف الادخار الشهري للأسرة.
- 3 إدخال الدخل والميزانية المقدرة: سجل رواتب الأسرة والمصادر الإضافية في جدول الدخل، وحدد المبالغ التقديرية لكل بند في عمود الميزانية المقدرة.
- 4 تسجيل المنفق الفعلي ومتابعة المؤشرات: سجل المبالغ المنفقة فعلياً طوال الشهر وتابع بطاقات لوحة التحكم وتحليل 50/30/20 للتأكد من انضباط الميزانية.
الأسئلة الشائعة حول جدول ميزانية البيت الشهرية وتنظيم مصروفات الأسرة والتوفير شيت Excel
كيف يساعد هذا الشيت الأسرة في التوفير والادخار بفعالية؟
يساعد الشيت على توضيح أين تذهب كل ليرة أو ريال أو جنيه بدقة، حيث يقسم الإنفاق إلى فئات واضحة ويكشف التسرب المالي في المصروفات الترفيهية أو اليومية غير المحسوبة. كما يخصص بنداً إجبارياً للادخار في بداية الشهر ويقيس نسبة التوفير المحققة مقارنة بالدخل تلقائياً.
ما هي قاعدة 50 / 30 / 20 المطبقة في الشيت وكيف تعمل؟
قاعدة 50/30/20 هي قاعدة تخطيط مالي شهيرة تقسم الدخل الصافي إلى 3 محاور رئيسية: 50% للاحتياجات الأساسية الإلزامية (كالسكن وفواتير الخدمات ومقاضي البيت)، 30% للرغبات والمصروفات الشخصية والترفيه، و20% لبناء المدخرات وسداد الديون وصندوق الطوارئ. يقوم الشيت باحتساب نسب التوزيع الفعلية لأسرتك ومقارنتها بهذه المعايير تلقائياً.
هل يمكن تغيير العملة إلى الجنيه المصري أو الريال السعودي أو أي عملة أخرى؟
نعم بكل سهولة؛ يحتوي الملف على ورقة عمل مخصصة باسم (03_إعدادات_العملة_والنسب)، وبمجرد كتابة اسم أو رمز العملة التي تفضلها (مثل: ريال سعودي، جنيه مصري، درهم إماراتي، دينار، أو دولار)، ستظهر العملة الجديدة تلقائياً في كافة الجداول وبطاقات الملخص.
ما الفرق بين الميزانية المخططة والمنفق الفعلي في الجداول؟
الميزانية المخططة هي المبلغ التقديري الذي تقرر الأسرة تخصيصه لكل بند في بداية الشهر (سقف الإنفاق)، بينما يمثل المنفق الفعلي المبالغ التي دُفعت فعلياً خلال الشهر. يقوم الشيت بطرح المنفق الفعلي من المخطط لإظهار الفارق: فالقيمة الموجبة تعني تحقيق وفر مالي، بينما تعني القيمة السالبة تجاوز السقف المحدد.
ما هو الحد الآمن الذي ينبغي الاحتفاظ به في صندوق الطوارئ المنزلي؟
ينصح الخبراء الماليون بأن يغطي صندوق الطوارئ مصاريف الأسرة الأساسية لفترة تتراوح بين 3 إلى 6 أشهر تحسباً لأي طارئ صحي أو انقطاع مؤقت في الدخل. وقد خصص الشيت بنداً مستقلاً للطوارئ مع مخصص شهري يمكن تراكمه وحفظه في حساب بنكي آمن ومستقل.
هل يعمل الملف على الهواتف الذكية وتطبيق Google Sheets؟
نعم، تم بناء الملف بصيغة إكسيل قياسية (.xlsx) بدون استخدام أكواد ماكرو معقدة، مما يجعله متوافقاً تماماً للعمل على برنامج Microsoft Excel لأجهزة الكمبيوتر، وتطبيقات الهواتف الذكية (iOS و Android)، وكذلك رفعه والعمل عليه عبر Google Sheets مع الحفاظ على كافة المعادلات والتنسيقات.
نماذج ومستندات مرتبطة يبحث عنها الزوار أيضاً
تصفح قسم تنظيم الحياة والأسرة والمناسبات ←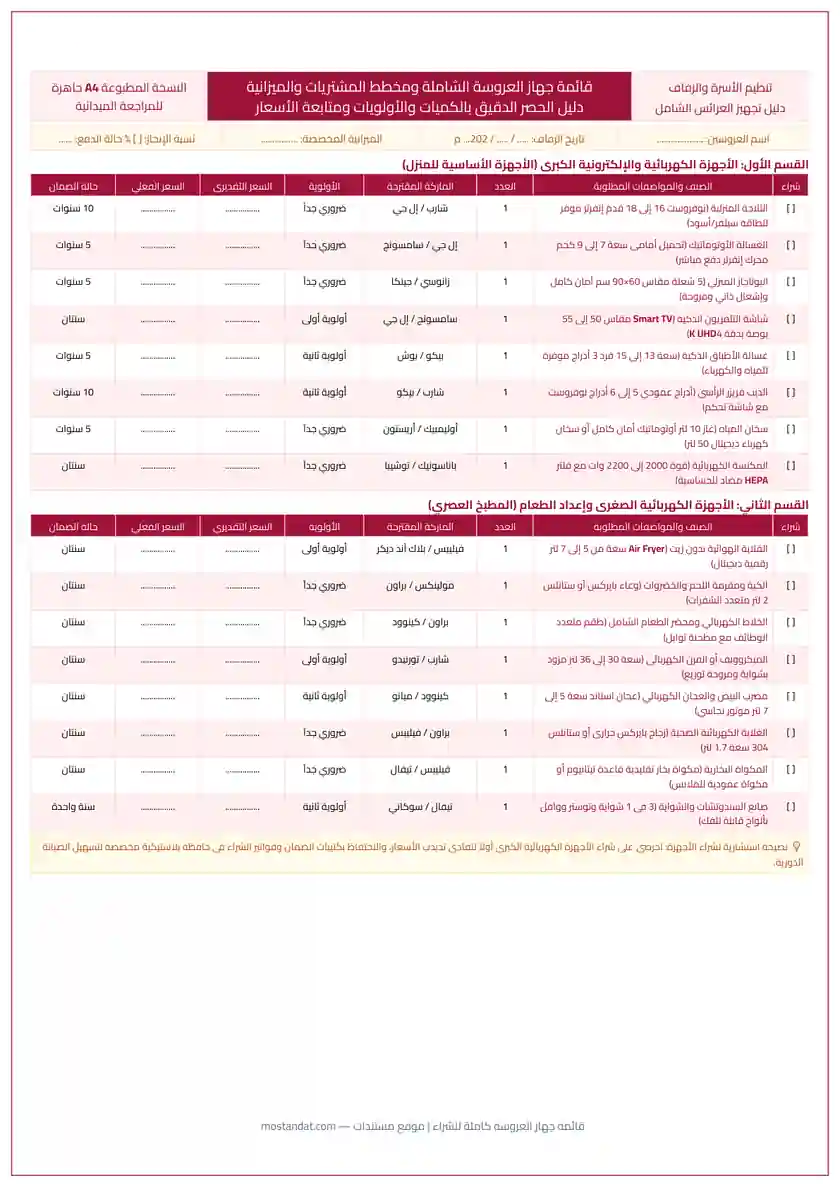
قائمة جهاز العروسة كاملة من الإبرة للصاروخ PDF بالكميات والأولويات
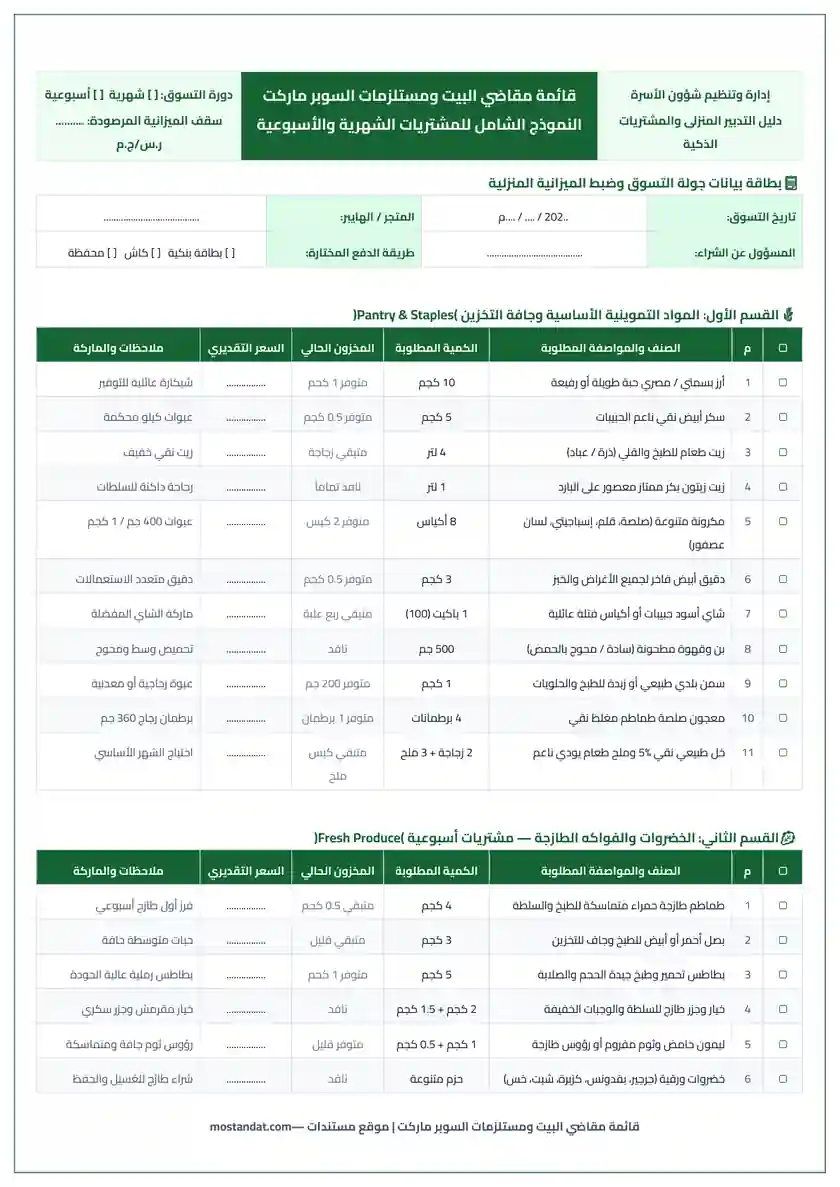
قائمة مقاضي البيت الشهرية والأسبوعية ومستلزمات السوبر ماركت Word و PDF
جدول تنظيم المهام اليومية والأسبوعية (To-Do List بالعربي) جاهز للطباعة PDF