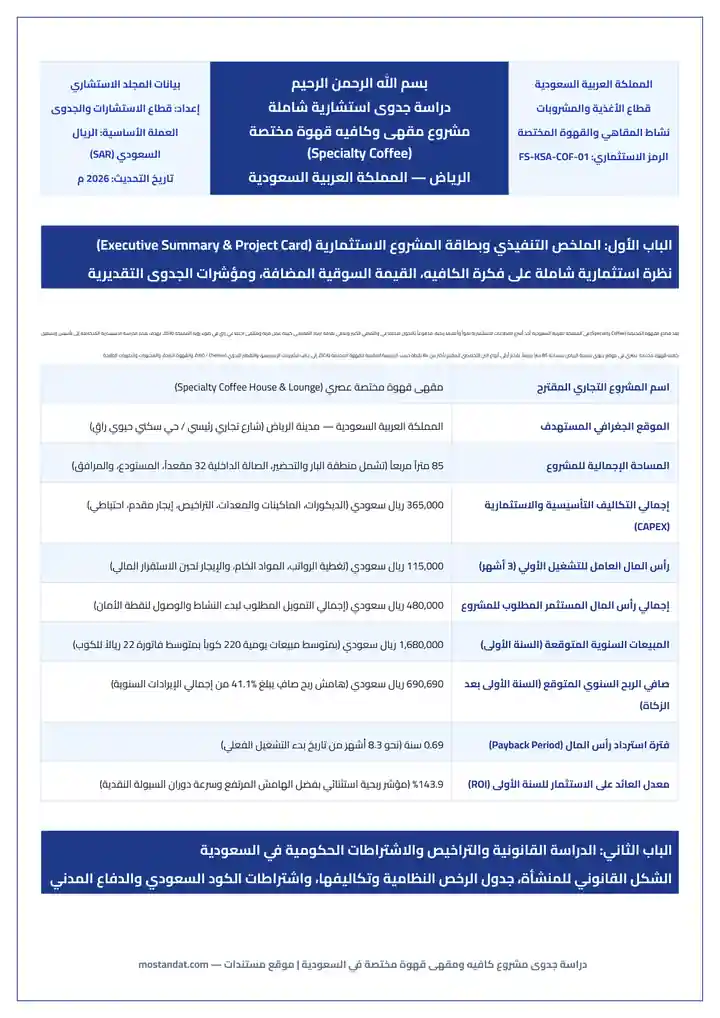
نموذج إيصال استلام نقدية وسند قبض وصرف مالي رسمي للشركات Word و PDF جاهز للطباعة والتعديل
صورة معاينة الملف (.DOCX)
نظرة شاملة على نموذج إيصال استلام نقدية وسند قبض وصرف مالي رسمي للشركات Word و PDF جاهز للطباعة والتعديل وأهم استخداماته
تُعد سندات القبض والصرف ركيزة الرقابة المالية والحوكمة المحاسبية في أي منشأة تجارية أو صناعية أو مقاولات؛ حيث تمثل خط الدفاع الأول لحماية أصول الشركة وسيولتها النقدية من الأخطاء والازدواجية والتلاعب. صُممت هذه الحزمة المحاسبية وفق أعلى المعايير الاستشارية للمحاسبة المالية الدولية (IAS/IFRS) ومتطلبات الفحص الضريبي لهيئات الزكاة والضرائب العربية. تتيح النماذج توثيقاً مالياً دقيقاً لكافة أطراف المعاملة؛ متضمنةً خانات مخصصة لبيانات الدافع والمستفيد، طرق السداد المتنوعة (نقداً، شيكات مصرفية، أو تحويلات بنكية وسويفت)، تفقيط المبالغ المالية بالحروف لمنع التزوير، جدول التوجيه المحاسبي وتوزيع مراكز التكلفة والمشاريع، دورة اعتماد خماسية تفصل بين مسؤولية الإعداد والمراجعة والاعتماد والاستلام الفعلي، فضلاً عن سجل المتابعة الدوري ولائحة الصلاحيات المالية الرسمية للإنفاق.
أبرز الاستخدامات والحالات العملية لهذا النموذج:
إثبات تحصيل إيرادات المبيعات ودفعات العملاء النقدية والبنكية
توثيق استلام المبالغ النقدية أو الشيكات البنكية المحصلة من العملاء وسداد الفواتير مع إصدار إشعار رسمي فوري للعميل.
اعتماد وصرف مستحقات الموردين ومقاولي الباطن والمشتريات
صرف الشيكات أو التحويلات البنكية للجهات الدائنة بعد التحقق من اكتمال أصول الفواتير الضريبية وأوامر الشراء وإذن الاستلام.
تسليم واستعاضة وتسوية العهد النقدية المؤقتة للمواقع والإدارات
صرف سلف نقدية طارئة لمسؤولي المواقع والمشتريات وتسويتها رسمياً بجدول تفصيلي للمصروفات النثرية ورد المتبقي للخزينة.
تطبيق الحوكمة الرقابية ومصفوفة الصلاحيات المالية في الشركات
تفعيل مستويات الاعتماد المالي حسب سقف المبلغ المصروف لضمان عدم تجاوز المديرين التنفيذيين لسقوف الصرف المحددة.
مكاتب المحاسبة القانونية والمستشارين الماليين والشركات الناشئة
توفير دورة مستندية ورقية ورقمية جاهزة ومطابقة للأعراف المحاسبية تخدم التأسيس المالي وضبط الخزينة والبنوك من اليوم الأول.
الفئات والجهات المستفيدة من هذا الملف:
محتويات ومكونات الملف بالتفصيل
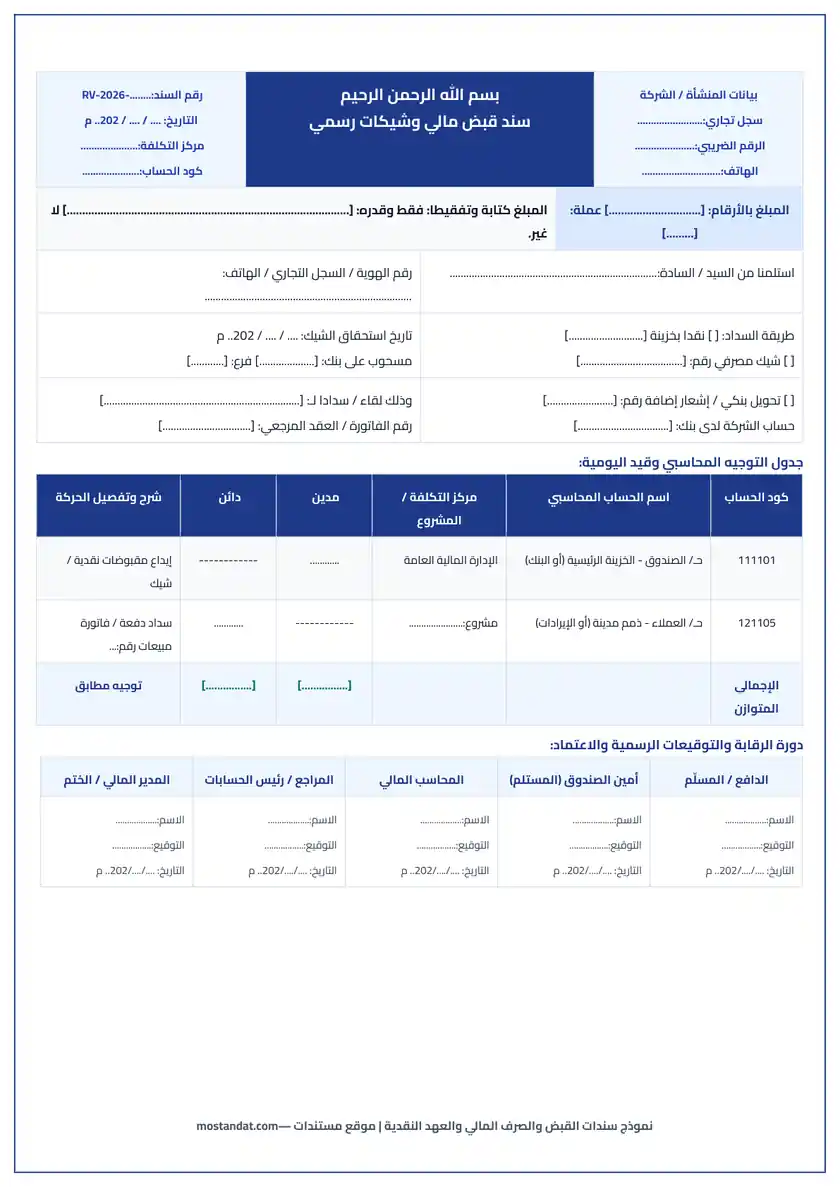
الصفحة الأولى: سند قبض مالي وشيكات رسمي (Receipt Voucher - RV)
يشمل ترويسة المنشأة، بيانات الدافع، المبلغ بالأرقام والكلمات، تفاصيل الشيك أو التحويل البنكي، جدول التوجيه المحاسبي وقيد اليومية، ودورة توقيعات خماسية.
الصفحة الثانية: سند صرف نقدية وبنكي رسمي (Payment Voucher - PV)
يشمل بيانات المستفيد، سبب الصرف، تفاصيل الشيك أو السويفت، قائمة مراجعة المستندات الثبوتية المؤيدة، قيد اليومية المتوازن، وتوقيعات الاعتماد والاستلام.
الصفحة الثالثة: سند استلام عهدة نقدية وتسوية مصروفات (Petty Cash Voucher)
يشمل بيانات مسؤول العهدة، سقف العهدة، جدول تفريغ الفواتير النثرية والضريبة، جدول مطابقة وتسوية الرصيد المتبقي، وإقرار أمين العهدة الرسمي.
الصفحة الرابعة: سجل حصر وقيد السندات ومصفوفة الصلاحيات والرقابة
يشمل يومية قيد السندات الصادرة، مصفوفة الصلاحيات المالية وسقوف الصرف لـ 4 مستويات إدارية، ضوابط الرقابة الداخلية، وخانات المصادقة الرسمية.
إرشادات ونصائح هامة عند التعديل أو الطباعة
-
✓
احرص دائماً على تفقيط المبلغ المالي كتابةً باللغة العربية بين قوسين مغلقين مع إضافة عبارة (لا غير) لمنع أي تلاعب بالأرقام.
-
✓
اختم أصول الفواتير الضريبية ومستخلصات الأعمال المرفقة بختم صريح (تم الصرف بتاريخ ... سند رقم ...) لمنع تكرار تقديمها والمطالبة بها.
-
✓
التزم التزاماً صارماً بالتسلسل الرقمي المطبوع آلياً للسندات، وفي حال ارتكاب خطأ كتابي، احفظ أصل السند وجميع صوره مع كتابة كلمة (ملغى).
-
✓
لا توقع نهائياً على أي سندات صرف أو شيكات على بياض، وتأكد من استيفاء كافة التوقيعات وفق مصفوفة الصلاحيات المالية الرسمية.
-
✓
قم بتسوية العهد النقدية المؤقتة في مواعيدها المحددة فور انتهاء الغرض منها، وأرفق إشعارات الإيداع أو التحويل البنكي كجزء لا يتجزأ من السند.
خطوات تحميل واستخدام الملف
- 1 قم بتحميل الملف بصيغة Word (.docx) لتخصيص شعار شركتك وبيانات السجل والضرائب، أو بصيغة PDF للطباعة المباشرة والتعبئة اليدوية.
- 2 أدخل بيانات المنشأة الرسمية (الاسم، السجل التجاري، الرقم الضريبي، والفرع) في الترويسة العلوية للسندات.
- 3 حدد رقم السند المسلسل، التاريخ، اسم الطرف الدافع أو المستفيد، والمبلغ بالأرقام مع تفقيطه بالكلمات بدقة تامة.
- 4 اختر طريقة السداد (نقداً مع تحديد الخزينة، أو شيك مع تدوين رقمه والبنك وتاريخ الاستحقاق، أو تحويل بنكي مرجعي).
- 5 املأ جدول التوجيه المحاسبي بإدخال كود واسم الحساب المدين والدائن ومركز التكلفة لضمان توازن القيد المحاسبي.
- 6 مرر السند عبر دورة التوقيعات الرسمية (المحاسب، رئيس الحسابات، المدير المالي، والمستلم) واختم المستند بختم الشركة الرسمي.
الأسئلة الشائعة حول نموذج إيصال استلام نقدية وسند قبض وصرف مالي رسمي للشركات Word و PDF جاهز للطباعة والتعديل
ما الفرق الجوهري بين سند القبض (RV) وسند الصرف (PV) في المعاملات المالية؟
سند القبض (Receipt Voucher) هو مستند يثبت دخول أموال إلى خزينة أو حسابات الشركة البنكية من طرف خارجي (كالعملاء أو المستثمرين)، ويكون حساب الصندوق أو البنك فيه مديناً، بينما سند الصرف (Payment Voucher) يثبت خروج أموال من الشركة لسداد التزامات للغير (كالموردين أو المصروفات أو الرواتب)، ويكون حساب الصندوق أو البنك فيه دائناً.
لماذا يُشترط تفقيط المبالغ المالية كتابةً بالحروف إلى جانب كتابتها بالأرقام؟
يُعد التفقيط المالي بالكلمات (مثل: فقط وقدره خمسة وعشرون ألف ريال لا غير) شرطاً محاسبياً وقانونياً جوهرياً لمنع التحريف والتزوير؛ حيث تصعب إضافة أصفار أو أرقام احتيالية إلى النص المكتوب بالحروف، وفي حال حدوث أي اختلاف قانوني بين الأرقام والحروف، تعتمد البنوك والمحاكم المبلغ المكتوب بالحروف باعتباره التعبير الحقيقي عن إرادة الموقعين.
كيف يتم التعامل مع السندات المالية في حال حدوث خطأ كتابي أو رغبة في الإلغاء؟
تمنع المعايير الرقابية شطب أو تمزيق السندات المالية المطبوعة ذات التسلسل الرقمي؛ وفي حال ارتكاب خطأ كتابي أو تعثر المعاملة، يتم كتابة كلمة (ملغى - CANCELLED) بخط عريض قطري على أصل السند وجميع صوره، وتُحفظ جميع النسخ كاملة في دفتر السندات وأرشيف الحسابات مع توقيع المحاسب ورئيس الحسابات لإثبات سبب الإلغاء ومنع استخدام الرقم مرة أخرى.
ما هي المستندات الثبوتية والمرفقات الإلزامية التي يجب إرفاقها بسند الصرف المالي؟
لا يجوز صرف أي مبلغ مالي إلا بوجود مستندات مؤيدة تشمل: أصل الفاتورة الضريبية الصادرة من المورد، صورة أمر الشراء الرسمي (PO)، إذن استلام وفحص المخازن (GRN) للبضائع، مستخلص الأعمال المنجز للمقاولات، كشف حضور وانصراف رسمي للأجور، أو تذكرة السفر وإيصالات الصيانة للمصروفات الإدارية، مع ختم كافة المرفقات بختم الصرف.
ما هي القواعد المحاسبية السليمة لإدارة وتسوية العهد النقدية المؤقتة والمستديمة؟
تصرف العهدة النقدية بموجب سند رسمي يحدد الغرض وسقف المبلغ وفترة التسوية الإلزامية؛ ويلتزم أمين العهدة بحفظ النقدية في مكان آمن، وعدم صرفها إلا في الأغراض المحددة، وجمع الفواتير الضريبية الأصلية، ثم تعبئة كشف تسوية العهدة (الصفحة الثالثة) وتوريد المتبقي النقدي للخزينة بموجب سند قبض فوري لإبراء ذمته المالية.
كيف تساهم مصفوفة الصلاحيات المالية في منع التلاعب وتأمين التدفق النقدي؟
تحدد مصفوفة الصلاحيات (Authority Matrix) الحدود القصوى للمبالغ التي يحق لكل مستوى إداري اعتمادها وصرفها؛ فالمبالغ البسيطة تعتمد من رئيس القسم، بينما المبالغ المتوسطة تتطلب توقيع المدير المالي، والمبالغ الكبيرة تتطلب التوقيع المزدوج للمدير التنفيذي أو رئيس مجلس الإدارة، مما يمنع انفراد أي شخص باتخاذ قرارات مالية كبرى ويضمن الرقابة المتبادلة.
نماذج ومستندات مرتبطة يبحث عنها الزوار أيضاً
تصفح قسم المحاسبة والمالية ودراسات الجدوى ←
قالب عرض دراسة جدوى اقتصادية وخطة عمل مشروع للمستثمرين باللغة العربية PowerPoint
شيت يومية الخزينة وحركة الصندوق النقدية وارد ومنصرف Excel
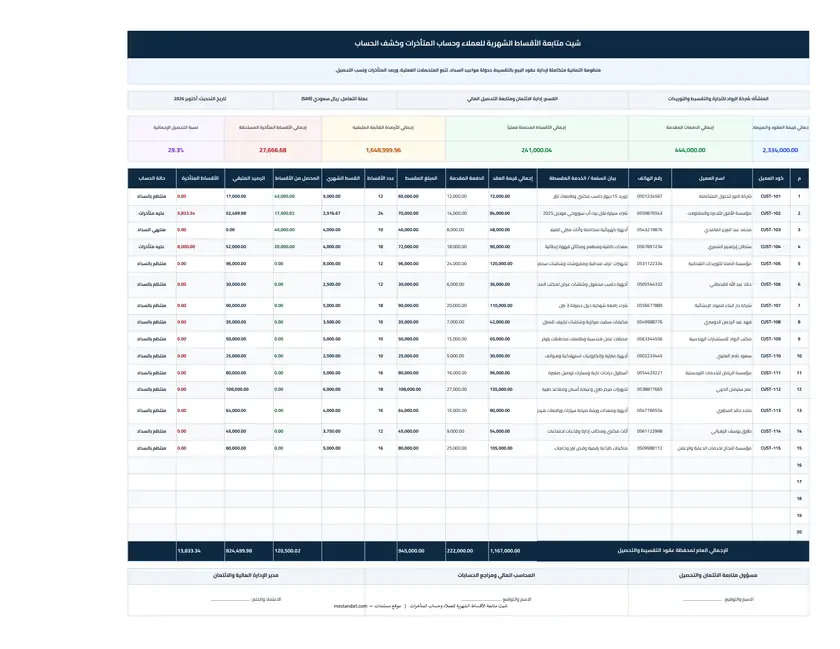
شيت متابعة الأقساط الشهرية للعملاء وحساب المتأخرات وكشف الحساب Excel